(Người Chăn Nuôi) – Ngày 6/11/2026, Hiệp hội Gia cầm Việt Nam đã có văn bản gửi Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), tổng hợp những vướng mắc của doanh nghiệp trong lĩnh vực thuế và hải quan, đồng thời đề xuất các giải pháp tháo gỡ để báo cáo cơ quan có thẩm quyền xem xét.
Theo Hiệp hội Gia cầm Việt Nam, một trong những bất cập đáng chú ý là chính sách thuế giá trị gia tăng (GTGT) đối với thức ăn chăn nuôi thương mại. Do mặt hàng này thuộc đối tượng không chịu thuế GTGT, doanh nghiệp sản xuất trong nước không được khấu trừ hoặc hoàn thuế GTGT đầu vào đối với các khoản chi phí phục vụ sản xuất như điện, nước, bao bì, dịch vụ, máy móc, thiết bị…
Phần thuế này phải tính vào chi phí sản xuất, khiến giá thành thức ăn chăn nuôi nội địa tăng thêm khoảng 3 – 5%, theo đánh giá của Hiệp hội. Trong khi đó, thức ăn chăn nuôi thành phẩm nhập khẩu không phải chịu áp lực từ khoản chi phí đầu vào tương tự. Điều này khiến sản phẩm sản xuất trong nước gặp bất lợi về giá ngay trên thị trường nội địa, đồng thời làm tăng gánh nặng chi phí đối với người chăn nuôi.
Một vấn đề khác được Hiệp hội đề cập là áp lực dòng tiền từ thuế nhập khẩu nguyên liệu. Hiện ngành chăn nuôi Việt Nam vẫn phải nhập khẩu khoảng 70 – 80% nguyên liệu thô, chủ yếu là khô dầu đậu tương, ngô và lúa mì. Dù thuế suất nhập khẩu ưu đãi đối với một số mặt hàng đã được điều chỉnh giảm, doanh nghiệp vẫn gặp khó khăn với các loại phụ gia, vitamin và axit amin như lysine, methionine.
Theo Hiệp hội, trong bối cảnh giá nông sản thế giới, cước vận tải biển và tỷ giá USD/VND biến động, việc phải nộp ngay thuế nhập khẩu và thuế GTGT tại thời điểm thông quan khiến một lượng vốn lớn của doanh nghiệp bị giữ lại ở cửa khẩu. Điều này hạn chế khả năng chủ động thu mua, tích trữ nguyên liệu khi giá thị trường thuận lợi. Để tháo gỡ, Hiệp hội đề xuất khôi phục cơ chế ân hạn 30 ngày đối với thuế ở khâu nhập khẩu nguyên liệu thức ăn chăn nuôi, nguyên liệu thuốc thú y, áp dụng đối với doanh nghiệp tuân thủ tốt quy định, thuộc nhóm doanh nghiệp ưu tiên (AEO).
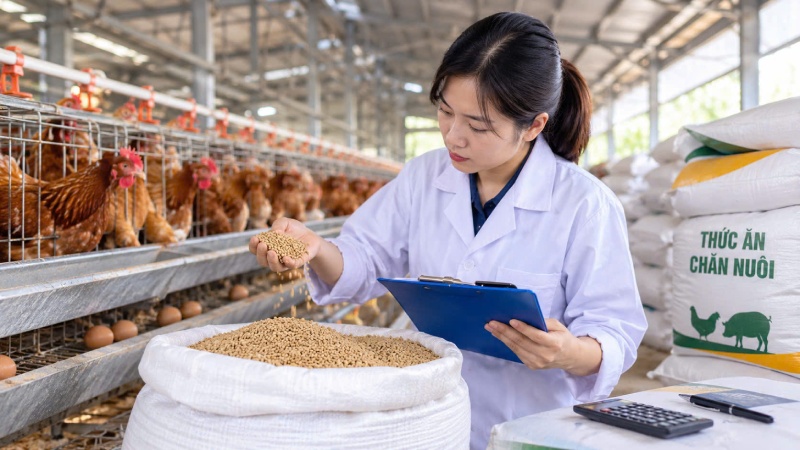
Ảnh minh họa.
Bên cạnh đó, Hiệp hội kiến nghị có hướng dẫn linh hoạt hơn trong quyết toán thuế thu nhập doanh nghiệp đối với các khoản tổn thất do dịch bệnh, thiên tai. Đặc thù sản xuất chăn nuôi là thường xuyên đối mặt với rủi ro từ bão lũ, ngập lụt và các dịch bệnh nguy hiểm như dịch tả lợn châu Phi, cúm gia cầm. Khi xảy ra sự cố, việc tiêu hủy hoặc giảm đàn để kiểm soát dịch bệnh cần được thực hiện khẩn cấp.
Tuy nhiên, yêu cầu về hồ sơ, biên bản xác nhận tổn thất tại thời điểm xảy ra sự việc có thể gây khó khăn cho doanh nghiệp trong những tình huống cơ quan chức năng không thể tiếp cận kịp thời. Hiệp hội cũng phản ánh tình trạng chưa thống nhất trong xác định sản phẩm sơ chế thông thường và sản phẩm đã qua chế biến, đặc biệt đối với thịt mát, thịt cấp đông, xương và mỡ động vật sau giết mổ. Việc mỗi địa phương có cách hiểu khác nhau về hoạt động pha lóc, đóng gói hút chân không, cấp đông có thể dẫn đến áp dụng mức thuế GTGT khác nhau, phát sinh nguy cơ truy thu sau kiểm tra.
Ngoài ra, việc xác định thu nhập từ hoạt động chăn nuôi gia công có thuộc diện ưu đãi thuế thu nhập doanh nghiệp đối với sản xuất nông nghiệp hay không cũng cần được hướng dẫn thống nhất. Theo Hiệp hội, nhiều doanh nghiệp tổ chức sản xuất theo mô hình liên kết với người dân, cung cấp con giống, thức ăn chăn nuôi, thuốc thú y, trong khi người dân đầu tư chuồng trại và công chăm sóc. Việc phân loại hoạt động này là sản xuất nông nghiệp hay kinh doanh dịch vụ, thương mại hiện còn có cách hiểu khác nhau giữa các cơ quan thuế địa phương.
Đối với lĩnh vực hải quan, Hiệp hội Gia cầm Việt Nam phản ánh nhiều vướng mắc trong phân loại hàng hóa và áp mã HS đối với các chất bổ sung thức ăn chăn nuôi như lysine, methionine, vitamin và men vi sinh. Một số mặt hàng có thể phát sinh cách phân loại khác nhau giữa nhóm chế phẩm dùng trong chăn nuôi và nhóm hóa chất tinh khiết, dẫn đến chênh lệch thuế suất và tăng chi phí cho doanh nghiệp.
Đáng chú ý, doanh nghiệp có nguy cơ bị truy thu thuế và xử phạt khi cơ quan hải quan xác định lại mã HS đối với những lô hàng đã được thông quan trước đó. Hiệp hội cho rằng, trong trường hợp doanh nghiệp đã khai báo đầy đủ thông tin, thực hiện trên cơ sở hồ sơ kỹ thuật và cách hiểu phù hợp với quy định tại thời điểm nhập khẩu, việc thay đổi cách phân loại sau này cần được xem xét thận trọng.
Vì vậy, Hiệp hội đề nghị tăng cường cơ chế xác định trước mã HS, đồng thời ban hành hướng dẫn thống nhất trên phạm vi toàn quốc. Trường hợp thay đổi cách phân loại do khác biệt trong cách hiểu quy định, đề nghị xem xét áp dụng đối với các lô hàng phát sinh trong tương lai, không truy thu và xử phạt hồi tố đối với các tờ khai trước đó nếu doanh nghiệp không có hành vi gian lận, cố ý khai sai hoặc che giấu thông tin.
Một số vướng mắc khác được đề cập gồm việc xác định trị giá khai báo nhập khẩu đối với nguyên liệu chăn nuôi có giá biến động liên tục trên thị trường thế giới; thời gian tham vấn giá có thể kéo dài từ 5 – 10 ngày, khiến doanh nghiệp phát sinh chi phí bảo lãnh thuế, lưu kho, lưu bãi. Quy trình kiểm tra chứng nhận xuất xứ hàng hóa (C/O) cũng được cho là còn cứng nhắc khi một số sai sót kỹ thuật nhỏ hoặc khác biệt về biểu mẫu có thể khiến doanh nghiệp bị bác bỏ C/O, mất quyền hưởng thuế suất ưu đãi đặc biệt theo các hiệp định thương mại tự do.
Đặc biệt, Hiệp hội bày tỏ lo ngại về việc xử lý vi phạm trong kiểm tra sau thông quan theo quy định mới tại Nghị định 169/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026. Theo phản ánh của Hiệp hội, việc tách riêng từng tờ khai để xử phạt đối với các lỗi khai sai mã HS lặp lại có thể khiến tổng mức xử phạt cộng dồn tăng cao, tạo thêm áp lực tài chính cho doanh nghiệp.
Từ những vướng mắc trên, Hiệp hội Gia cầm Việt Nam đề nghị VCCI tổng hợp, báo cáo các bộ, ngành và cơ quan có thẩm quyền xem xét, giải quyết. Việc tháo gỡ những bất cập về thuế và thủ tục hải quan được kỳ vọng góp phần giảm chi phí đầu vào, cải thiện khả năng tiếp cận nguồn nguyên liệu, nâng cao năng lực cạnh tranh và hỗ trợ ngành chăn nuôi phát triển ổn định, bền vững.
Minh Khuê