(Người Chăn Nuôi) – Dù doanh thu quý III/2026 tăng hơn 37% so với cùng kỳ, lợi nhuận sau thuế của Công ty CP Tập đoàn Dabaco Việt Nam vẫn giảm 41,6%, còn khoảng 200,2 tỷ đồng. Giá lợn hơi suy yếu cùng áp lực chi phí gia tăng đã kéo giảm hiệu quả kinh doanh của doanh nghiệp trong kỳ.
Theo báo cáo tài chính quý III/2026, Dabaco ghi nhận doanh thu thuần hơn 5.138 tỷ đồng, tăng 37,4% so với cùng kỳ năm trước. Tuy nhiên, đà tăng doanh thu không chuyển hóa thành lợi nhuận tương ứng khi giá vốn hàng bán tăng cao, khiến lợi nhuận gộp giảm 9,9%, xuống còn 587,7 tỷ đồng.
Diễn biến này kéo biên lợi nhuận gộp của Tập đoàn từ 17,4% trong quý III/2025 xuống còn 11,4% trong cùng kỳ năm nay, phản ánh áp lực đáng kể lên hiệu quả hoạt động sản xuất, kinh doanh.
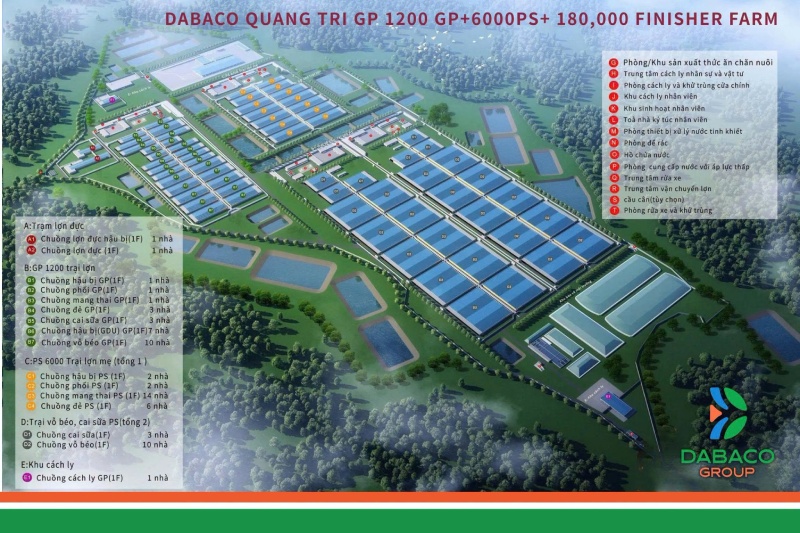
Tổng thể dự án Khu chăn nuôi lợn giống và thương phẩm ứng dụng công nghệ cao Dabaco Quảng Trị. Ảnh: Dabaco
Trong kỳ, doanh thu hoạt động tài chính của Dabaco đạt hơn 43,2 tỷ đồng, gấp 2,5 lần cùng kỳ; dù vậy, chi phí tài chính tăng 63,3%, lên gần 102,2 tỷ đồng. Chi phí bán hàng và chi phí quản lý doanh nghiệp lần lượt ở mức 150,1 tỷ đồng và 141,8 tỷ đồng. Lợi nhuận khác đóng góp gần 5,3 tỷ đồng, trong khi tập đoàn không ghi nhận lãi, lỗ từ các đơn vị liên doanh, liên kết.
Sau khi trừ các khoản chi phí và thuế, Dabaco đạt lợi nhuận sau thuế gần 200,2 tỷ đồng, giảm 41,6% so với quý III/2025. Theo thông tin doanh nghiệp công bố, giá lợn hơi trên thị trường đi xuống là nguyên nhân chính ảnh hưởng đến kết quả kinh doanh của các công ty con trong lĩnh vực chăn nuôi. Trong khi đó, mảng thức ăn chăn nuôi và dầu thực vật có những chuyển biến tích cực nhờ điều chỉnh cơ cấu sản phẩm và tối ưu hóa hoạt động.
Đáng chú ý, sản lượng tiêu thụ cải thiện giúp doanh thu mảng dầu thực vật tăng 303%, còn lợi nhuận tăng 320% so với cùng kỳ. Tuy nhiên, kết quả tích cực từ lĩnh vực này chưa đủ bù đắp sự suy giảm lợi nhuận ở các hoạt động kinh doanh khác.
Lũy kế 9 tháng năm 2026, Dabaco đạt hơn 13.515 tỷ đồng doanh thu thuần, tăng 21% so với cùng kỳ năm trước. Ngược lại, lợi nhuận sau thuế đạt hơn 863,3 tỷ đồng, giảm 36,4%.
Với kế hoạch lợi nhuận sau thuế cả năm 2026 là 1.117 tỷ đồng, Tập đoàn đã hoàn thành khoảng 77,3% mục tiêu sau ba quý. Kết quả này cho thấy doanh nghiệp vẫn còn khoảng cách cần thu hẹp trong quý cuối năm, trong bối cảnh hiệu quả kinh doanh chịu tác động từ biến động giá lợn hơi.
Tính đến ngày 30/9/2026, tổng tài sản của Dabaco đạt gần 18.535,7 tỷ đồng, tăng 16% so với đầu năm. Hàng tồn kho chiếm hơn 3.281,6 tỷ đồng, tương đương 17,7% tổng tài sản. Trong đó, chi phí sản xuất, kinh doanh dở dang đạt 1.347,8 tỷ đồng, còn nguyên vật liệu chiếm 1.241,9 tỷ đồng.
Bên cạnh hoạt động sản xuất hiện hữu, tập đoàn tiếp tục đầu tư vào các dự án với tổng giá trị xây dựng cơ bản dở dang hơn 1.302,6 tỷ đồng. Một số dự án có giá trị đầu tư lớn gồm Dự án Lợn Dabaco Quảng Ninh với gần 360,2 tỷ đồng, Nhà máy chế biến thức ăn chăn nuôi Nutreco Hà Tĩnh gần 266,6 tỷ đồng và Khu chăn nuôi lợn công nghệ cao Ngọc Lặc tại Thanh Hóa.
Ở phía nguồn vốn, tổng nợ phải trả tăng 24,1% so với đầu năm, lên gần 9.814,3 tỷ đồng. Trong đó, vay và nợ thuê tài chính chiếm phần lớn, với hơn 7.622 tỷ đồng, tương đương 77,7% tổng nợ phải trả. Các khoản phải trả người bán ngắn hạn đạt 957,2 tỷ đồng, còn người mua trả tiền trước đạt 507,4 tỷ đồng.
Dù nợ phải trả tăng, Dabaco vẫn duy trì lượng tiền và tương đương tiền hơn 1.192 tỷ đồng. Tiền gửi ngân hàng có kỳ hạn đạt trên 3.100,5 tỷ đồng, tăng 66,7% so với đầu năm. Đáng chú ý, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đạt gần 1.518 tỷ đồng, tăng 45,5% so với cùng kỳ, góp phần hỗ trợ nhu cầu vốn cho hoạt động sản xuất, kinh doanh và nghĩa vụ trả nợ của doanh nghiệp.
Minh Khuê